
- 克罗地亚主帅丨魔笛对米兰和我们都很重要
- 9月23日生意社白糖基准价为5180.00元/吨 焦点速递
- 离谱!电动车价格战杀红眼,降价1300元,为啥大家不愿换车
- 观速讯丨芒果超媒9月22日回应影视IP话题:后西游记采用边制边播模式首期已上线5集
- 实时:突泉县突泉镇东芳赋奶茶店(个体工商户)成立 注册资本30万人民币
- 播报:哥伦比亚媒体关注中企助力波哥大公共交通转型
- 顺丰同城(09699.HK)回购89.60万股H股
- 看点:姆巴佩:2016年接近加盟利物浦,因想留在国内踢球而放弃
- 农业银行县域优势兑现 营收增速领跑大行-当前热点
- 焦点速讯:罗森布拉特证券首予闪迪“买入”评级:AI正重塑NAND价值,目标价2400美元
【氯碱四季报】V:底部抬升 SH:投产依旧 滚动
来源:市场资讯 ┆ 时间:2026-09-22 17:20:41
客户端
紫金天风期货
【回顾及展望】
 (相关资料图)
供应端:1-2月供应整体较为平稳,3月份由于原料短缺问题,乙烯法降负荷,电石法补位。二季度电石法检修降负荷,乙烯法开工率一度跌至40%附近。三季度初供应回升,后由于原料及亏损问题开工再次下滑,三季度产量下滑约7.55%,下滑较多。四季度供应压力缓和。
需求端:前三季度表需约1475万吨,同比降1.86%,前8个月出口同比增加13%,缓解部分压力。预计四季度内需或难有增量需求,出口方面关注印度的需求及海外氯碱开工情况。
库存端:前三季度库由于供应及出口影响,持续去库。上中游累计去库30.8万吨(-25%)。截至9月21日,仓单量12.11万张,为历史最高位。
盘面:上半年受地缘影响,盘面大起大落。三季度低估值下煤炭、原油加持盘面反弹。虽存量库存较大,需求较弱,但供应端持续减产,供应继续改善。
【策略】
1.单边:受减产影响,预计四季度底部抬升。不过价格高位,如果供应回归,盘面高度或受限。2.期权:可关注布局低波下的买权、高波下的卖权机会。3.月间:月间价差中性套利。
【注意】
关注供给侧去产能力度。
【基本面回顾及展望】
供应端,烧碱前三季度产量约3212万吨,同比增1.59%。今年上半年的供给量相对充足。期间新投产146.5万吨(含去年年底)。9月中下旬至年底计划投产产能约200万吨,关注投产兑现情况。
需求端,前三季度需求2884万吨,同比增1.34%。需求的增加主要为氧化铝的高运行产能;非铝亦有小幅提升;上半年出口尚可,三季度出口转弱。四季度重点关注河北氧化铝是否备货、出口情况。
【盘面】
三季度液氯、出口消息、煤炭原油等因素影响下,盘面阶段性反弹。随后回归现实、仓单。虽主力合约仓单或较多,但节后限仓节奏较快,关注反弹之后的机会。四季度关注氧化铝备货是否影响烧碱价格、提供交易机会。
【策略】
1.单边,等待换月反弹之后的交割逻辑。2.套利,根据单边节奏交易月间。3.期权,基于基本面择时买卖结合、买卖轮动的期权策略。
【注意】
近月仓单影响;远期预期;预期的预期。
PVC行情回顾
供应回顾
2026年1-2月供应整体较为平稳,3月份由于原料短缺问题,乙烯法出现降负荷,电石法补位。二季度电石法检修降负荷,乙烯法开工率一度跌至40%附近。三季度供应回升,后由于原料及亏损问题开工逐渐下滑。
前三季度总产量约1770.4万吨,同比降1.57%。其中三季度产量同比约降7.55%。
减产停产方面。鲁泰、镇洋、恒通等陆续出现降负荷或者阶段性停产,其他厂家亦有迹象。
下游内需表现较弱
前三季度表需下降。2026年前三季度表需约1475万吨,去年同期1503万吨。累计同比降1.86%。
终端需求季节性低点。3月以来,PVC管材开工率持续低于去年同期,型材开工略高于去年。
投机需求。与去年相比,今年低价格现货成交表现较好,但价格反弹成交转弱。
1-8月地产数据依然较弱
地产数据较弱。从地产整体投资、成交量、价格数据来看,地产表现较弱,并未有大幅好转迹象。
地产回归本源。地产的财富效应缩水,投机属性消失;老龄化、新生人口数量降低,地产刚需减少。
水泥表现偏弱
- 2024年以来,水泥需求及价格走弱,倒逼开工下滑,目前开工4成附近。
数据来源:紫金天风期货
三季度出口下滑
1-8月出口同比走强。
1-8月PVC粉出口量291.8万吨,同比增34.3万吨(+13.3%)。4月以来,出口较为平稳。
1-8月PVC粉进口量为8.46万吨。
地板出口稳定
1-8月地板累计出口277.89万吨,基本持平去年同期。
库存去化 仓单高位
上中游同步去库。
虽需求较弱,但供应端开工下滑,导致去库。
仓单高位。截至9月21日,仓单量12.11万张。为历史最高位。
注:预测数据主要看趋势
数据来源:紫金天风期货
PVC存量装置开工预测及近期停车装置
- 从目前来看10月有部分检修,随后检修减少。但陆陆续续有降负荷、停产的企业。
地产、基建需求持续下滑
出口:印度需求孤木难支
出口印度走弱。
26年至今出口印度占比36.9%。从24年高点50.9%持续下滑。
国内的出口退税取消,海外的反倾销、bis等各种政策下,国内出口一般。
PVC年度平衡表
PVC策略推荐
策略一:单边区间操作。
PVC大的格局虽然过剩,但产能陆续退出,且烧碱价格亦较弱,对V形成支撑。我们一直认为绝对价格低位的偏多策略依然存在机会。
策略二:期权策略。
可关注布局低波下的买权、高波下的卖权机会。
策略三:月差策略。
可关注理论上的期现套利机会。
烧碱期货行情回顾:波动虽窄,但不缺波动
供应回顾
- 产量增加。
同期高位,前三季度产量约3212万吨,同比增1.59%。Q3产量受开工影响而下滑。
Q3非铝需求分化
Q3非铝需求略好转
烧碱出口
2025年全年出口410万吨,同比增33.3%。出口澳洲、印尼占64.5%。
2026年1-8月出口307万吨,同比增14.8%。增幅大幅度减少。出口至印尼下滑、至澳洲小增。自4月份以来,海外需求走弱,出口呈现下滑趋势。
烧碱计划投产产能
烧碱投产达标率5-6成。环保、液氯处理。氯碱平衡问题、废盐利用趋严均可能影响正常投产。
投产压力依然较大。
存量氧化铝供应回升,关注亏损减产可能性
存量氧化铝运行产能高位,但存在潜在扰动。
山西企业或受环保问题制约;
几内亚的铝土矿政策亦存在一定的不确定性;
亏损降负荷的可能性。
液氯与烧碱的动态平衡
液氯与烧碱的动态平衡,寻找安全边界
液氯、液碱价格呈现负相关性,2024年-至今相关系数-0.39;
氯碱装置利润调节供应便捷性,自主性。
锚成本的意义:液氯&液碱的下跌,是否影响到边际产能的负荷 =》稳价 =》刺激需求。(改变平衡)
区域定价及品牌定价
交割制度的修改。考虑区域升贴水、50升水修改之后。关注交割区域,及交割标的切换。
烧碱策略
策略建议:
单边。
整体波动逐步收窄。关注远端升水压缩的机会。关注次近端逢低偏多的机会。见好就收,格局不改变之前,难有趋势性行情。
套利。
基于仓单、持仓结构、升水情况正反套。但大部分时间为无序波动。
期权。
基于基本面择时买卖结合、买卖轮动的期权策略。
平衡展望
作者:朱晓宇
从业资格证号:F03093900
交易咨询证号:Z0020848
邮箱:zhuxiaoyu@thanf.com
标签:
相关阅读
- 环球体育:科林蒂安16岁前锋莫斯卡多青训打进100球
- 8场14球!巴萨队长即将续约:再踢4年至2030 涨薪+冲击欧冠_即时
- 产品布局持续拓宽 被动指数债基规模超过两万亿元 前沿资讯
- 观速讯丨芒果超媒9月22日回应影视IP话题:后西游记采用边制边播模式首期已上线5集
- 9月22日科创创业ETF天弘基金份额减少400万份,重仓股新易盛、中际旭创、宁德时代
- 每日视讯:9月22日深证100ETF广发基金份额减少150万份,重仓股中际旭创、宁德时代、新易盛
- 9月22日科创人工智能ETF汇添富基金份额增加1500万份,重仓股芯原股份、海光信息、澜起科技
- 实时:突泉县突泉镇东芳赋奶茶店(个体工商户)成立 注册资本30万人民币
- 法甲第5轮,欧塞尔主场2-1逆转布雷斯特。 当前关注
- 顺丰同城(09699.HK)回购89.60万股H股
- 福光股份:9月16日接受机构调研,北京中邮资产管理有限公司、新华资产管理股份有限公司等多家机构参与|最新消息
- 每日热闻!长芯博创推出限制性股票激励计划 授予价格为160元/股
- 九州一轨:9月18日接受机构调研,包括知名机构景林资产的多家机构参与 热点评
- 播报:哥伦比亚媒体关注中企助力波哥大公共交通转型
- 周二纽约尾盘,纳指期货涨0.71%
- 看点:姆巴佩:2016年接近加盟利物浦,因想留在国内踢球而放弃
- 精智达存储测试设备放量 业绩高增长获券商重申买入 前沿资讯
- 麦卡利斯特再次对利物浦的未来提出质疑:严重怀疑在红军的未来
- 农业银行县域优势兑现 营收增速领跑大行-当前热点
- 塞斯科伤缺打乱计划,曼联欲在冬窗挖角多特神锋吉拉西-今热点
- 焦点速讯:罗森布拉特证券首予闪迪“买入”评级:AI正重塑NAND价值,目标价2400美元
- 世纪华通:子公司拟出资6.5亿元认缴基金份额
- 天天快报!【环球财经】欧盟8月个人交通燃油和润滑油价格同比上涨23.8%
- 股票行情快报:立中集团(300428)9月22日主力资金净买入387.06万元_快播
- 知乎-W(02390.HK)9月21日耗资10.3万美元回购9.7万股 今日热门
- 中集车辆董事李贵平个人名下持股增加200万股,涉及金额1178万元
- 今热点:终于来了,这可能是这几年最大的利好之一
- 大亚圣象3连板,小红书概念涨幅居前丨强势个股
- 要闻:彩星玩具(00869.HK)斥资23.50万港元回购50万股
- 太美医疗科技:9月22日斥资9.52万港元回购2万股
- 每日热讯!迈克尔·B·乔丹要拍动画了:多个原创项目已在早期开发
- 制作食物 爱惜粮食 每日速读
- 金油神策:晚间黄金原油走势预判|每日聚焦
- 今日看点:“别人已经把你看光了”,女班助喧宾夺主视频火了,换来只有嘲笑
- POM商品报价动态(2026-09-22) 今日看点
- 吡啶盐酸盐商品报价动态(2026-09-22)
- 超频三预告北境GT360 Max ARGB液冷:机甲风冷头,4" 480p无边框方屏
- 22日下午亚运会金牌榜,中国队连夺6金,甩开日本韩国,31金领跑
- 抖音生活服务:23城2257家门店上榜烟火榜,重庆数量居首
- 33岁绝世少帅!英超全员通杀BIG6,吊打各路豪门,难怪全英超抢着要 天天快报
- “茉莉花开” 文学直通车开进校园 名家阅读课润童心_即时看
- 生意社:9月22日华北地区醋酸行情延续上行-每日热讯
- PriceSeek提醒:9月22日垦利石化石油焦报价上调 独家
- VITASOY INT‘L(00345)9月22日斥资约84.88万港元回购13万股 聚看点
- 头条:韵达股份在雄安成立物流公司,含供应链管理服务业务
- 每体:JJ-加布里埃尔更倾向加盟巴萨,但可能遭皇马重金截胡
- 宝利化再获发明专利,破解麦角碱缓释制剂稳定性难题 热点
- 【氯碱四季报】V:底部抬升 SH:投产依旧 滚动
- 桐乡乡村无人售货亭三年没亏一分钱 瓜果卖得出,诚信看得见
- 睿智医药:公司将围绕全链条服务目标,积极补齐产业链薄弱环节_每日快报
- 国内首个!八层楼高的“空中大气球”来了|每日热讯
- 每日热闻!太极股份:截止2026年9月18日,公司的股东户数为55070户
- 中秋国庆档片单来了!超20部影片上新
- 汇丰控股(00005.HK)9月21日耗资9324.13万港元回购58万股 焦点速讯
- 9月22日XD泛微网络涨停:DeepSeek概念股,远程办公,国产软件概念热股-每日视讯
- 深耕精密磁材|新月磁业获意大利理工大学科研团队高度认可
- GameStop董事长Ryan Cohen斥资2640万美元增持公司股票
- 雷斯特:齐祖非常随和,我希望能尽可能长时间留在法国队
- 守护舌尖上的安全 新一批食品安全国标看点来了-热点评
- 焦点关注:生意社:9月22日上海地区钴粉报价暂稳
- 热门:生意社:9月22日上海期货交易所期锡库存4505吨
- 港股异动 | 创想三维(03388)涨超6% 公司新品布局持续推进 行业维持较高景气
- 新集能源:截至2026年9月18日公司股东户数约为6.8万户
- 即时:9月22日涨停复盘:64只股涨停 华瓷股份6连板
- 即时:9月22日国内硫酸钾价格动态
- 微资讯!花旗:料老铺黄金(06181)加大折扣令毛利率承压 予目标价507港元及“买入”评级
- 印尼莫罗瓦利工业园因干旱缺水减产镍生铁 或遏制镍价跌势
- 每日热闻!停售轻混系统 动力路线彻底分化 新款斯巴鲁翼豹和旭豹官图
- 每日精选:轻工纺织产业发展“十五五”规划:鼓励企业通过新建布局、兼并重组、战略合作、产业链整合等方式做大做强
- 美团王莆中:即时零售大踏步跨入商品时代,每个商圈将新增百万好商品-每日看点
- 理想汽车:已开发固态电池领域多个项目 一二年后具备小批量上车能力
- 每日速看!和讯信息管先德:科技板块现在到底还有没有行情?
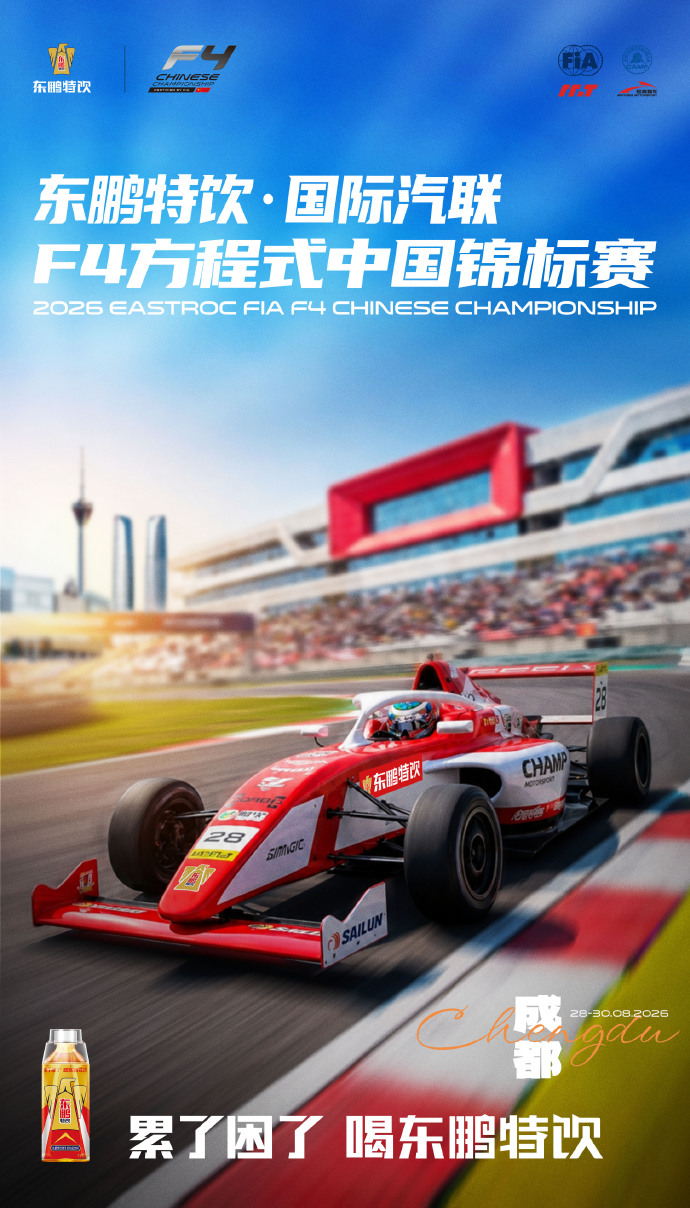
- F4方程式成都站开赛,东鹏特饮护航赛车新生力量
- 19个小时,马来西亚华人张慧清外公的老家,找到了
- 二手房占比破50% 房企现售转型迎新机 今日视点
- 每日资讯:卡尼萨雷斯:维尼修斯目前给球队带来的伤害远大于贡献
- 【聚看点】9月22日生意社大豆基准价为4516.00元/吨
- 每日简讯:成都易车联汽车服务有限公司成立 注册资本1万人民币
- 汇量科技(01860.HK)早盘涨超6% 每日快讯
- 【快播报】山高控股完成世纪互联股权出售交割,9.42亿美元对价全额回笼
- 阿里视听生成模型升级,新视频生成模型拟11月发布
- 最新快讯!16人超编,湖人要在开季前砍掉一人:三条路哪条最划算
- 广东宏远重磅官宣!正式续约萨姆纳,新大外也在路上,三外援即将到位
- 今日热门!城市更新加速推进 房地产新模式催化板块回暖
- 观焦点:麦卡利斯特:梅西从国家队退役,我是看到公告才知道的
- 北部海区首艘中型海洋救助船“北海救151”轮入列
- 油价重挫、出口激增,美元兑韩元回落至约1360 热资讯
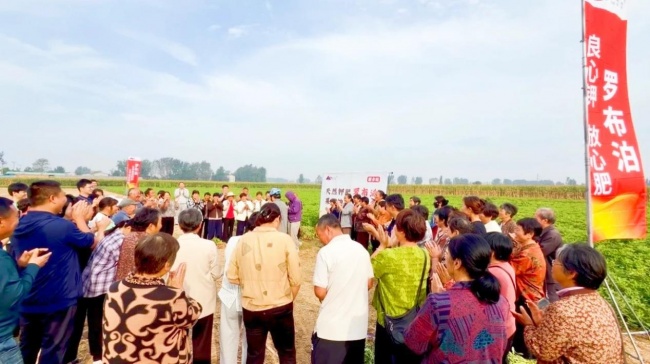
- 《种植前线》豫地花生香,沃土聚钾旺,“罗布泊”全程方案赋能河南花生产业提质升级
- A股又现“肉签”,中一签最多可赚逾12万元
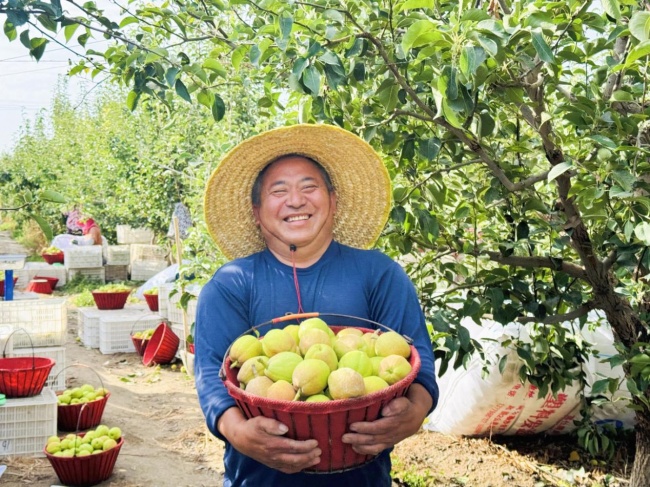
- 《种植前线》丝路梨香盈满园,国投罗钾携手新疆农佳乐,解锁香梨丰收密码
- 国内首条跨海市域铁路通车运营
- 阳光诺和: 自愿披露关于签署《ABA001项目合作开发协议》的公告_快消息
- 【环球财经】欧盟8月商业航班量同比增长2.3% 每日报道
- 广合科技(01989)AH股齐升 机构看好其PCB竞争力及AI算力需求增长下的成长空间
- 富吉瑞: 关于最近五年未被证券监管部门和证券交易所采取监管措施或处罚的公告
- 焦点短讯!咸宁市汐予茶叶有限公司成立 注册资本200万人民币
- 中塑股份创业板上市首日开盘涨384.37% 中一签浮盈约10.62万元-短讯
- 武穴好运烟花爆竹销售经营部(个体工商户)成立 注册资本50万人民币
- 每日看点!5场造4球!AC米兰外租小将闪耀法甲,丰塞卡成幕后功臣
- 每日视点!手游股盘初走强 心动公司(02400)涨6% 机构指8月国内游戏收入大盘同比增长8%